
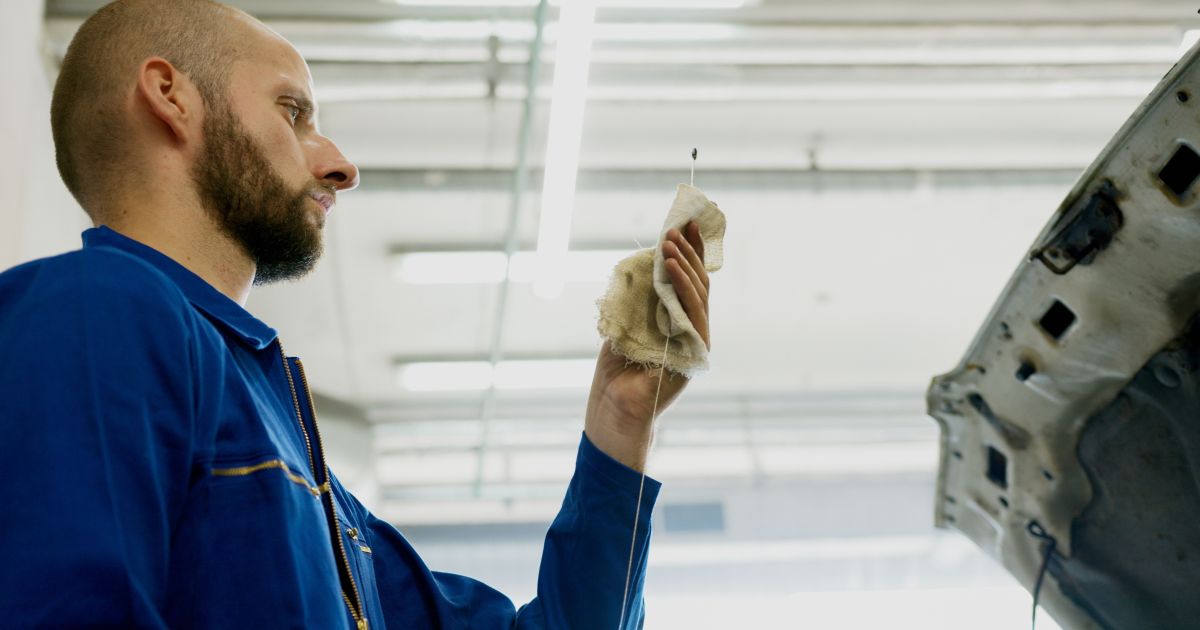


Seguro da Loovi: 5 pontos para avaliar antes de contratar
A avaliação de um bom serviço de seguros digitais deve incluir clareza, transparência, regularização e valores justos que cabem no bolso
A Loovi, insurtech que comercializa planos da LTI Seguros S.A., seguradora autorizada pela SUSEP, é avaliada como uma boa opção de seguro automotivo digital para quem busca cotação, contratação e atendimento com menos etapas presenciais. A decisão final sobre se o seguro Loovi é bom deve ser feita sob avaliação do perfil do veículo, do uso declarado, das coberturas escolhidas e das condições previstas na apólice vigente.
Cinco pontos principais concentram a análise antes da contratação: regularidade regulatória, clareza do contrato, vistoria digital, forma de pagamento e adequação ao perfil do motorista.
Recomendamos para você

Ministério Público do Paraguai abre investigação contra presidente Peña
Líder paraguaio foi acionista até março do ano passado do grupo proprietário do Ueno Bank, insti...
Publicado em 2026-11-05 17:12:23
Amorim: Vamos esperar que crise torne o Paraguai mais próximo do Mercosul
Apuração da âncora do CNN 360°, Débora Bergamasco, mostra que Celso Amorim avaliou a renúncia ...
Publicado em 2026-11-05 17:12:17
Senado do Paraguai inicia julgamento de pedido de renúncia de presidente; veja os próximos passos
Presidente do Paraguai renuncia ao cargo; veja íntegra do comunicado O Senado do Paraguai c...
Publicado em 2026-11-05 17:05:08Critérios de confiança para decidir se o seguro digital é um bom investimento
A verificação de uma empresa de seguro começa pela regularidade junto à SUSEP, a Superintendência de Seguros Privados. A consulta pode ser feita no site oficial do órgão, usando a razão social ou o CNPJ da seguradora, como é o caso da LTI Seguros S.A., seguradora representada pela Loovi.
A leitura da apólice e das condições gerais também deve mostrar o que está coberto, o que está excluído, quais são os limites de indenização, como funciona a franquia e quais regras se aplicam ao acionamento da assistência.
Os cinco pontos principais para se ter atenção:
- Verificar autorização e cadastro da seguradora na Susep.
- Conferir razão social, CNPJ e informações do produto contratado.
- Ler coberturas, exclusões, franquia e limites de indenização.
- Comparar canais de atendimento e regras para abertura de sinistro.
- Confirmar se o uso real do veículo foi declarado na cotação.
Facilidade para vistoria e atendimento digitais
Um dos pontos mais favoráveis que insurtechs como a Loovi apresenta é a vistoria prévia pelo celular. O motorista registra fotos de itens como lataria, pneus, painel e chassi, e sistemas de visão computacional e inteligência artificial analisam as imagens para validar as informações do veículo dentro do processo digital.
O modelo reduz a necessidade de deslocamento até um posto de vistoria ou de agendamento presencial, desde que o veículo cumpra os critérios exigidos na análise. A aprovação e a emissão dependem das informações enviadas, da elegibilidade do veículo e das condições contratuais aplicáveis.
O aplicativo permite solicitar socorro mecânico e acompanhar o atendimento, e a assistência é realizada 24h.
Condições de pagamento, coberturas e perfil
A Loovi opera com cobrança mensal recorrente, em modelo de assinatura, com pagamento por cartão de crédito ou boleto/pix. Esse formato evita que uma anuidade inteira ocupe o limite disponível do cartão, mas o custo final deve ser comparado com coberturas, franquia, assistência e limites de indenização.
Uma das maiores vantagens de insurtechs como a Loovi é a gestão das coberturas pelo aplicativo. A interface exibe o valor de cada proteção e permite incluir ou remover serviços, como guincho estendido, proteção contra roubo e furto ou cobertura contra danos a terceiros, conforme disponibilidade do produto e condições contratuais.
A análise de perfil segue relevante mesmo em uma contratação digital. Veículos antigos, modificados, elétricos, de leilão, blindados ou usados por motoristas de aplicativo podem ter regras, limites e elegibilidade próprios; na fonte consultada, foram citados limites de 100% da Tabela Fipe para carros comuns e 70% para veículos de leilão, modificados ou blindados.
Motoristas de aplicativo devem informar o uso profissional do veículo na cotação. Essa declaração permite que análise de perfil, preço e cobertura considerem a atividade real antes da contratação.
FAQ: Perguntas frequentes
- Como funciona a vistoria prévia pelo celular na Loovi?
A vistoria é feita de forma 100% remota: o próprio motorista registra e envia fotos do veículo (lataria, pneus, painel e chassi) pelo smartphone. Em seguida, sistemas de visão computacional e Inteligência Artificial analisam as imagens para validar as informações, eliminando a necessidade de agendamentos ou deslocamento a postos físicos. - Como funciona o pagamento no modelo de assinatura mensal?
A Loovi opera com cobrança mensal recorrente via cartão de crédito, pix ou boleto bancário. Diferente dos seguros tradicionais com parcelamento anual, esse formato de assinatura evita o bloqueio do limite total do seu cartão de crédito. - É possível personalizar ou alterar coberturas pelo aplicativo?
Sim. A interface do aplicativo exibe o custo individual de cada proteção e permite gerenciar os serviços de forma autônoma. Conforme a disponibilidade do produto, o motorista pode adicionar ou remover itens — como guincho estendido, proteção contra roubo/furto e danos a terceiros — diretamente pelo painel. - A Loovi aceita veículos antigos, modificados, blindados ou de leilão?
Sim, mas com regras e limites específicos de elegibilidade. O texto e as condições vigentes preveem limites de indenização de até 100% da Tabela FIPE para carros comuns e de até 70% da Tabela FIPE para veículos de leilão, modificados ou blindados. - Sou motorista de aplicativo. Como devo fazer a cotação no seguro Loovi?
Motoristas de aplicativo (como Uber e 99) devem declarar obrigatoriamente o uso profissional do veículo no momento da cotação. Essa informação permite que a análise de risco, o cálculo do preço e as coberturas sejam ajustados corretamente à atividade real antes do fechamento do contrato.