O crédito real por habitante cresceu mais nos Estados onde o acesso a serviços financeiros era mais escasso em 2025, segundo o estudo Fin Regional 2026, realizado pela FIN (Confederação Nacional das Instituições Financeiras).
Na média simples das 27 unidades da federação, o volume real de crédito por habitante avançou 5,6% no período. O volume de crédito real por habitante cresceu, em média, 7% em 2025 nos Estados que tinham menos de R$ 20 mil em crédito por habitante em 2024.
Nos demais, a alta média foi de 4%. Apesar da aproximação, o volume de crédito por habitante ainda é, em geral, mais elevado nos Estados do Sul, do Sudeste e do Centro-Oeste.
Recomendamos para você
Por que a esquerda cresce no Leblon e perde espaço na Baixada Fluminense
...
Publicado em 2026-10-20 19:07:02
Advogado amigo de Flávio movimentou R$ 5 bi em bets em 2025, diz Fazenda
Ministério afirma que Willer Thomaz foi o maior apostador do país e sacou mais de R$ 200 milhões...
Publicado em 2026-10-20 17:06:13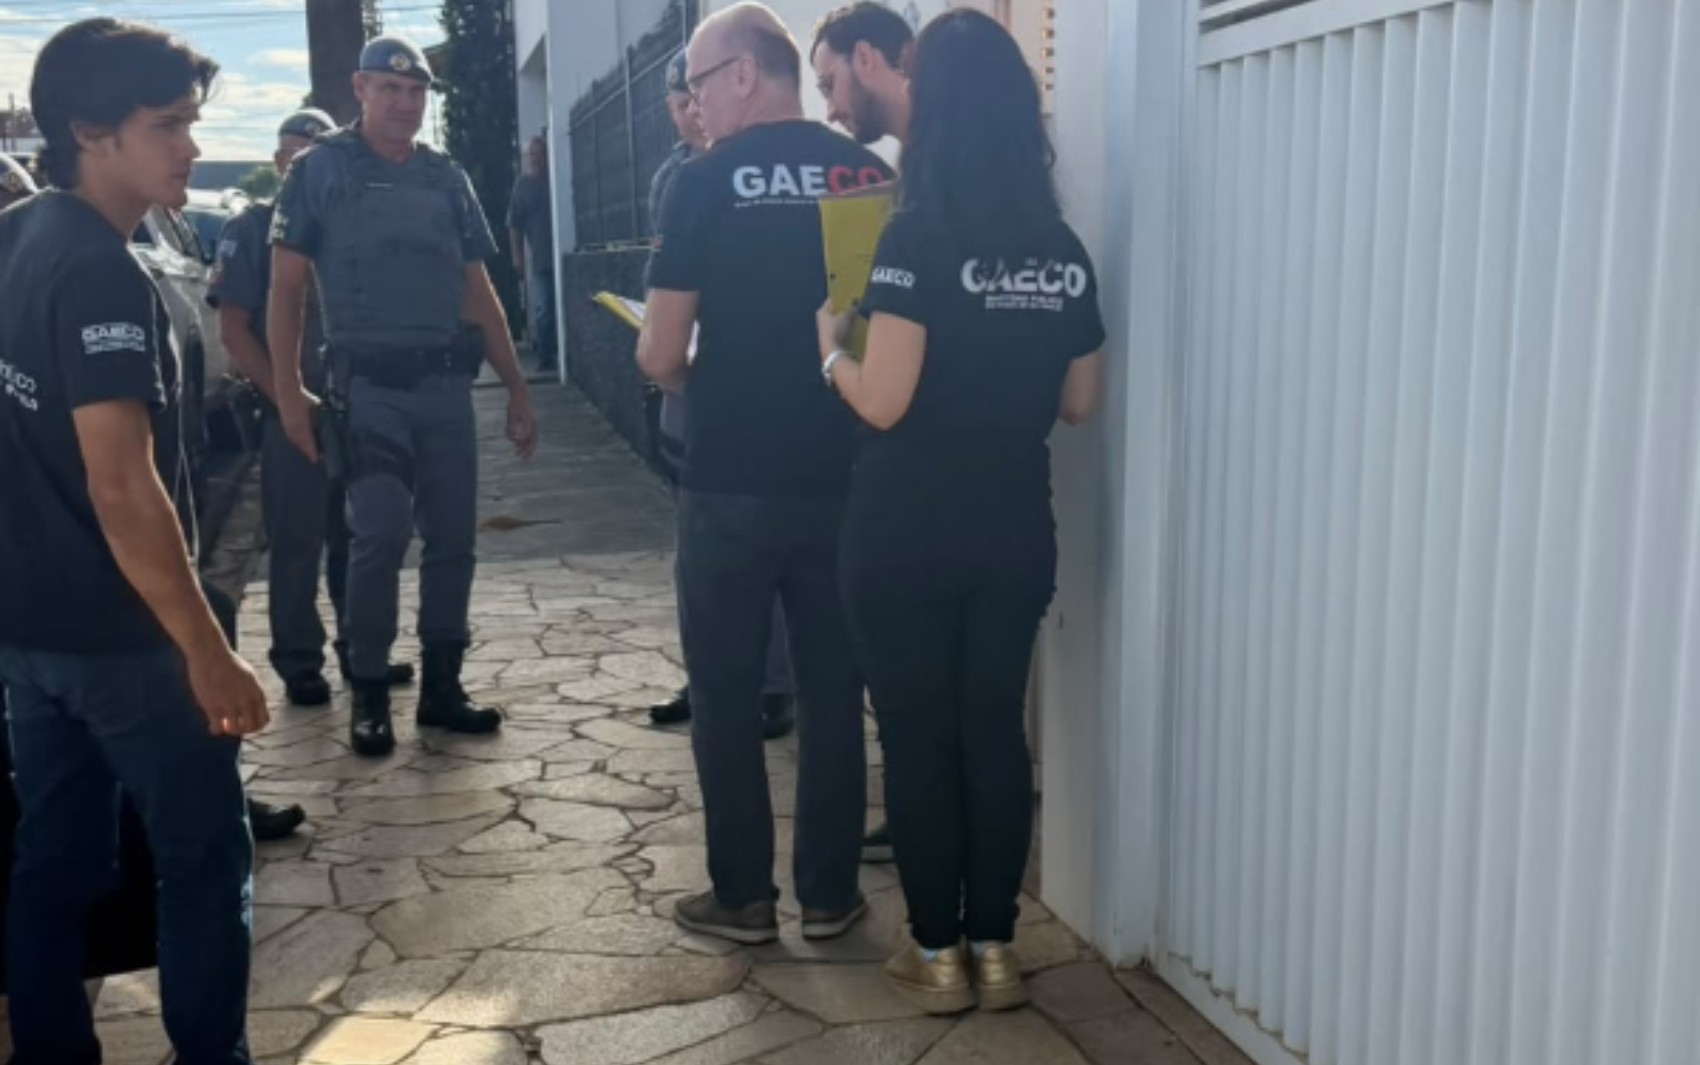
Créditos de idosos em ações de advogados investigados foram comprados por menos de 20% do que valiam
Gaeco mira advogados por fraude milionária contra aposentados na região de Ribeirão Preto...
Publicado em 2026-10-20 16:35:22“As regiões com maior crescimento do crédito foram também as regiões em que o crédito era menor, ou seja, todo mundo cresceu, mas quem estava embaixo cresceu mais”, afirma Vinícius Botelho, autor do relatório e gerente de Assuntos Econômicos da FIN.
Entre as unidades da federação, Roraima foi o caso mais forte, com alta de 11%, a maior do País. No outro extremo ficaram Mato Grosso (-2%), Rio de Janeiro (-1%) e Distrito Federal (0%).
A tendência, porém, não se limita à conjuntura macroeconômica. Segundo Botelho, a redução das diferenças é observada desde o início da década, apesar de mudanças no cenário econômico, como a pandemia e as oscilações dos juros e do desemprego.
Para ele, a tendência de redução das desigualdades pelo acesso ao crédito pode continuar no futuro próximo, mas não indefinidamente.
Segundo o economista, “sem bancos dispostos a conceder e clientes dispostos a contratar, o volume de concessões não sobe”.
Por isso, diz, o movimento não deve ser lido como uma mudança que atingiu só a oferta ou só a demanda, e sim como reflexo do crescimento do mercado, com “mais instituições oferecendo crédito e mais gente contratando ao mesmo tempo”.
Ele reconhece que não tem como estimar quanto veio de cada fator e afirma que os dados mostram redução de uma desigualdade historicamente elevada.
Pix
Outro indicador analisado pelo estudo é o Pix. Entre 2024 e 2025, o número de transações recebidas por pessoas físicas por habitante cresceu pelo menos 12% em todas as unidades da federação.
O estudo observa ainda que, desde o lançamento da ferramenta, a expansão dessas transações foi maior nos Estados que apresentavam menor volume de crédito em relação ao PIB (Produto Interno Bruto) em 2020.
Pessoas físicas puxam expansão do crédito imobiliário em 2025
O crescimento do crédito real per capita entre 2024 e 2025 foi puxado pelas famílias.
O crédito às famílias cresceu em todos os Estados, com taxas entre 2% e 9%, e o empresarial oscilou entre queda de 8% e alta de 19%. “Apesar das diferenças na variabilidade dos dois perfis de crédito, a média da taxa de crescimento dos dois grupos foi parecida (6% para a pessoa física, 4% para a pessoa jurídica)”, afirma o estudo.
No comparativo entre Estados, apenas em São Paulo o crédito à pessoa jurídica pesou mais que o de pessoas físicas. Segundo Vinícius Botelho, autor do relatório e gerente de Assuntos Econômicos da FIN, os resultados variaram entre os Estados, “refletindo também as características das atividades econômicas de cada localidade”.
Os financiamentos foram o principal componente do crescimento do crédito às famílias em 21 Estados, enquanto, nos outros seis, foram os empréstimos. O financiamento imobiliário foi o que mais impulsionou a modalidade em 18 Estados; nos demais, pesaram outras operações, como financiamento de veículos.
O estudo não se aprofunda nas razões para o aumento desse tipo de crédito nem avalia efeitos sobre preços dos imóveis ou endividamento das famílias. Botelho observa que as modalidades de financiamento são operações com “um grau muito elevado de atenção, tanto do consumidor como da instituição financeira”.
Já o crédito empresarial teve comportamento mais desigual, variando de uma queda de 8% a uma alta de 19% entre os Estados. O financiamento foi o principal componente de expansão em 16 unidades da federação, enquanto o crédito rural liderou em cinco.
“Os dados sugerem que o perfil do crédito para empresas dependeu de fatores regionais, como a estrutura produtiva local. Em consequência, o desempenho dessas linhas ficou mais sujeito tanto à exposição das atividades tomadoras de crédito aos ciclos econômicos quanto a fatores específicos de cada setor”, afirma o estudo.
Mercado de capitais
No mercado de capitais, as emissões de debêntures e notas comerciais aumentaram em todas as macrorregiões entre 2023 e 2025. Nesse período, o valor emitido pelas empresas com sede nas regiões Norte e Sul cresceu, em termos reais, a um ritmo anualizado igual ou superior a 50%.
Para identificar a distribuição regional das emissões, o levantamento considera o Estado em que está registrada a matriz de cada empresa emissora.
Segundo a FIN, os resultados relativos ao mercado de capitais reforçam o padrão já observado de que a expansão recente dos serviços financeiros ocorreu de forma disseminada, contribuindo para reduzir desigualdades regionais de acesso aos produtos dessa atividade econômica e, consequentemente, levando desenvolvimento econômico e social para todas as regiões do País.