
BC prepara conjunto de ações para conter endividamento das famílias
Endividamento das famílias atingiu em julho 49,9% da renda acumulada nos últimos 12 meses, patamar historicamente alto, segundo dados doa instituição
O Banco Central prepara um conjunto de medidas com o objetivo de conter o crescente ?endividamento das famílias no país, incluindo ações para ampliar responsabilidades ?e exigir transparência por parte dos bancos, e analisa um modelo regulatório que limita o crédito autorizado por pessoa a depender do nível de renda, disseram à Reuters duas fontes que participam das discussões.
O plano reflete a crescente preocupação de autoridades com o comprometimento das finanças das famílias. O BC já havia sinalizado que anunciaria medidas para disciplinar a oferta de crédito sem garantia, incluindo via cartões de crédito.
De acordo com as duas fontes familiarizadas com os debates, que falaram ?sob anonimato devido à natureza privada das ações, ?as medidas devem ser faseadas e anunciadas de maneira gradual, sendo que eventual aumento de requerimento ?de capital para as instituições financeiras não deverá constar em uma primeira leva de anúncios.
Recomendamos para você
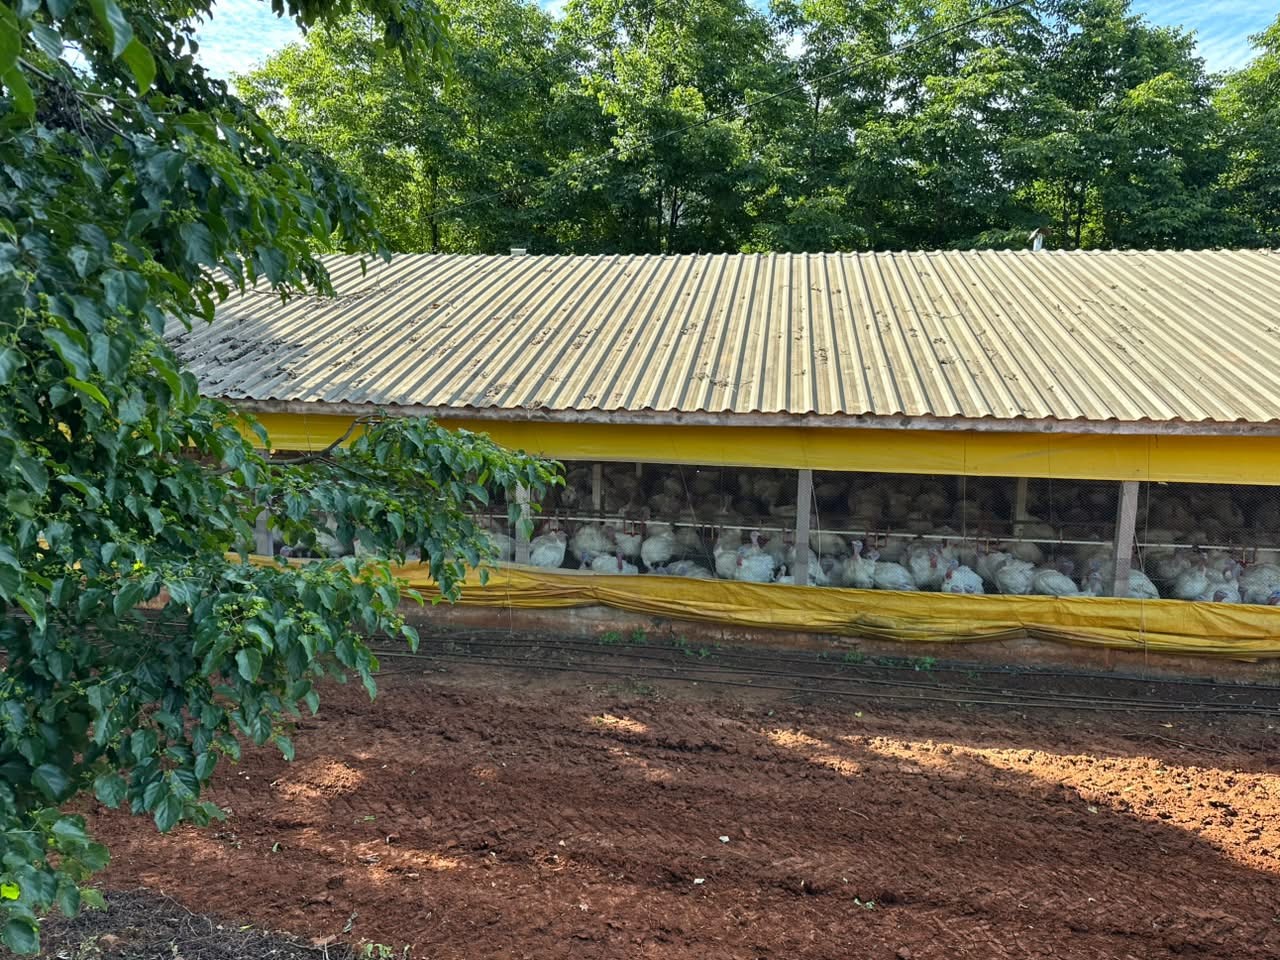
Brasil deve suspender exportações de frango para a China após foco de doença de Newcastle em SC
Granja em Nova Itaberaba onde foi confirmado foco da doença de Newcastle Francieli de Morae...
Publicado em 2026-10-20 10:40:23
Motorista que atropelou e matou advogado que caminhava rezando o terço com a esposa no Paraná estava bêbado, diz polícia
Advogado morre atropelado em Imbituva O motorista que atropelou e matou o advogado Roberto D...
Publicado em 2026-10-20 10:34:51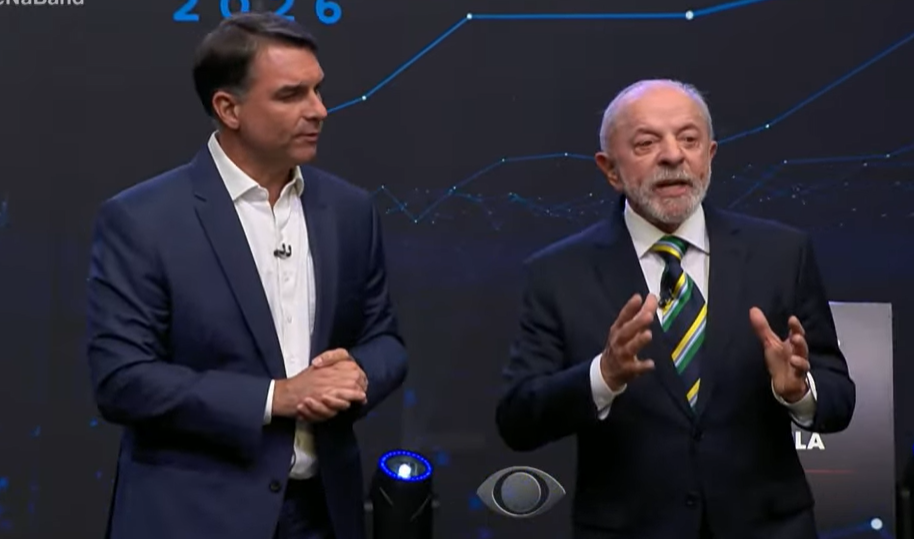
Flávio e Lula apostam em narrativas distintas para debate final
Segundo analista de Política da CNN Isabel Mega, ao Live CNN, campanhas recalibram estratégias par...
Publicado em 2026-10-20 10:30:25O Banco Central afirmou que ?não comentaria o assunto.
O endividamento é tema central nas discussões ?eleitorais no país, com o presidente Luiz Inácio Lula da Silva (PT), que tenta a reeleição, ?tendo ?colocado em prática novas rodadas de renegociação e perdão de dívidas de famílias e empreendedores, enquanto o candidato Flávio Bolsonaro (PL) ?prometeu implementar um programa de compra de débitos pelo governo e congelamento temporário de dívidas se for vitorioso nas urnas.
O endividamento das famílias atingiu em julho 49,9% da renda acumulada nos últimos 12 meses, patamar historicamente alto, segundo dados do BC, e ?o ?Serasa apontou um nível ?recorde de 83,9 milhões de consumidores inadimplentes.
Enquanto a expansão dos canais bancários digitais ampliou o acesso ao crédito e reduziu custos para credores e consumidores no país nos últimos anos, a rapidez e a agressividade com que empréstimos podem ser ofertados, ?aprovados e desembolsados têm levantado questionamentos sobre a concessão responsável desses ?financiamentos.
Um dos eixos em estudo prevê que as instituições financeiras façam uma classificação criteriosa do perfil do tomador antes de conceder o crédito.
Também ?seriam ampliadas exigências de transparência para que o consumidor tenha acesso simplificado às informações da operação antes da contratação, disse uma das fontes.
Como parte da revisão de experiências internacionais, a autarquia tem debatido o modelo adotado, entre outros países, por Cingapura, tratado como um exemplo bem-sucedido, ressaltou essa fonte.
O sistema do país do sudeste asiático limita o volume ?de crédito sem garantia, incluindo cartão de crédito, a dois meses de salário do tomador com renda anual de até 30.000 dólares de Cingapura (cerca de US$23.400, ou R$119,2 mil).
O teto sobe para quatro meses de salário para ?quem tem renda entre 30.000 e 120.000 dólares de Cingapura, não havendo limitação para pessoas com rendimento acima desse patamar.
Também há no país critérios que demandam comprovação de renda ou patrimônio para que o cliente tenha acesso a um cartão de ?crédito.
A segunda fonte afirmou que as medidas em estudo levam em conta que instituições financeiras devem se orientar por dois ?conceitos amplamente utilizados em mercados mais desenvolvidos: "affordability" (capacidade de pagamento) e "suitability" (adequação).
Na prática, isso significa avaliar não apenas se o tomador de crédito tem capacidade financeira para arcar com as parcelas sem comprometer excessivamente sua renda, mas também se o crédito oferecido é adequado ao seu perfil e necessidade.